Inhaltsverzeichnis
- Die kurze Antwort
- Die drei Fristen
- Was zählt als E-Rechnung und was nicht?
- Vier Fälle, in denen die Pflicht nicht greift
- Die Falle bei den 800.000 Euro
- Was heißt „empfangen können“ wirklich?
- Wie musst du E-Rechnungen aufbewahren?
- Wie erstellst du eine XRechnung?
- Welche Felder sind Pflicht?
- Woran scheitern die meisten XRechnungen?
- Welcher Weg passt zu welchem Betrieb?
- Braucht dein Onlineshop ein E-Rechnungs-Plugin?
- Was jetzt zu tun ist, in dieser Reihenfolge
- Der Teil, den niemand gern hört
- Quellen
Die meisten Betriebe, mit denen wir sprechen, haben von der E-Rechnung gehört und abgewinkt: kommt später, betrifft erst mal die Großen. Das stimmt für den Versand. Für den Empfang stimmt es seit dem 1. Januar 2025 nicht mehr.
Und der Empfang ist der Teil ohne Übergangsfrist.
Die kurze Antwort
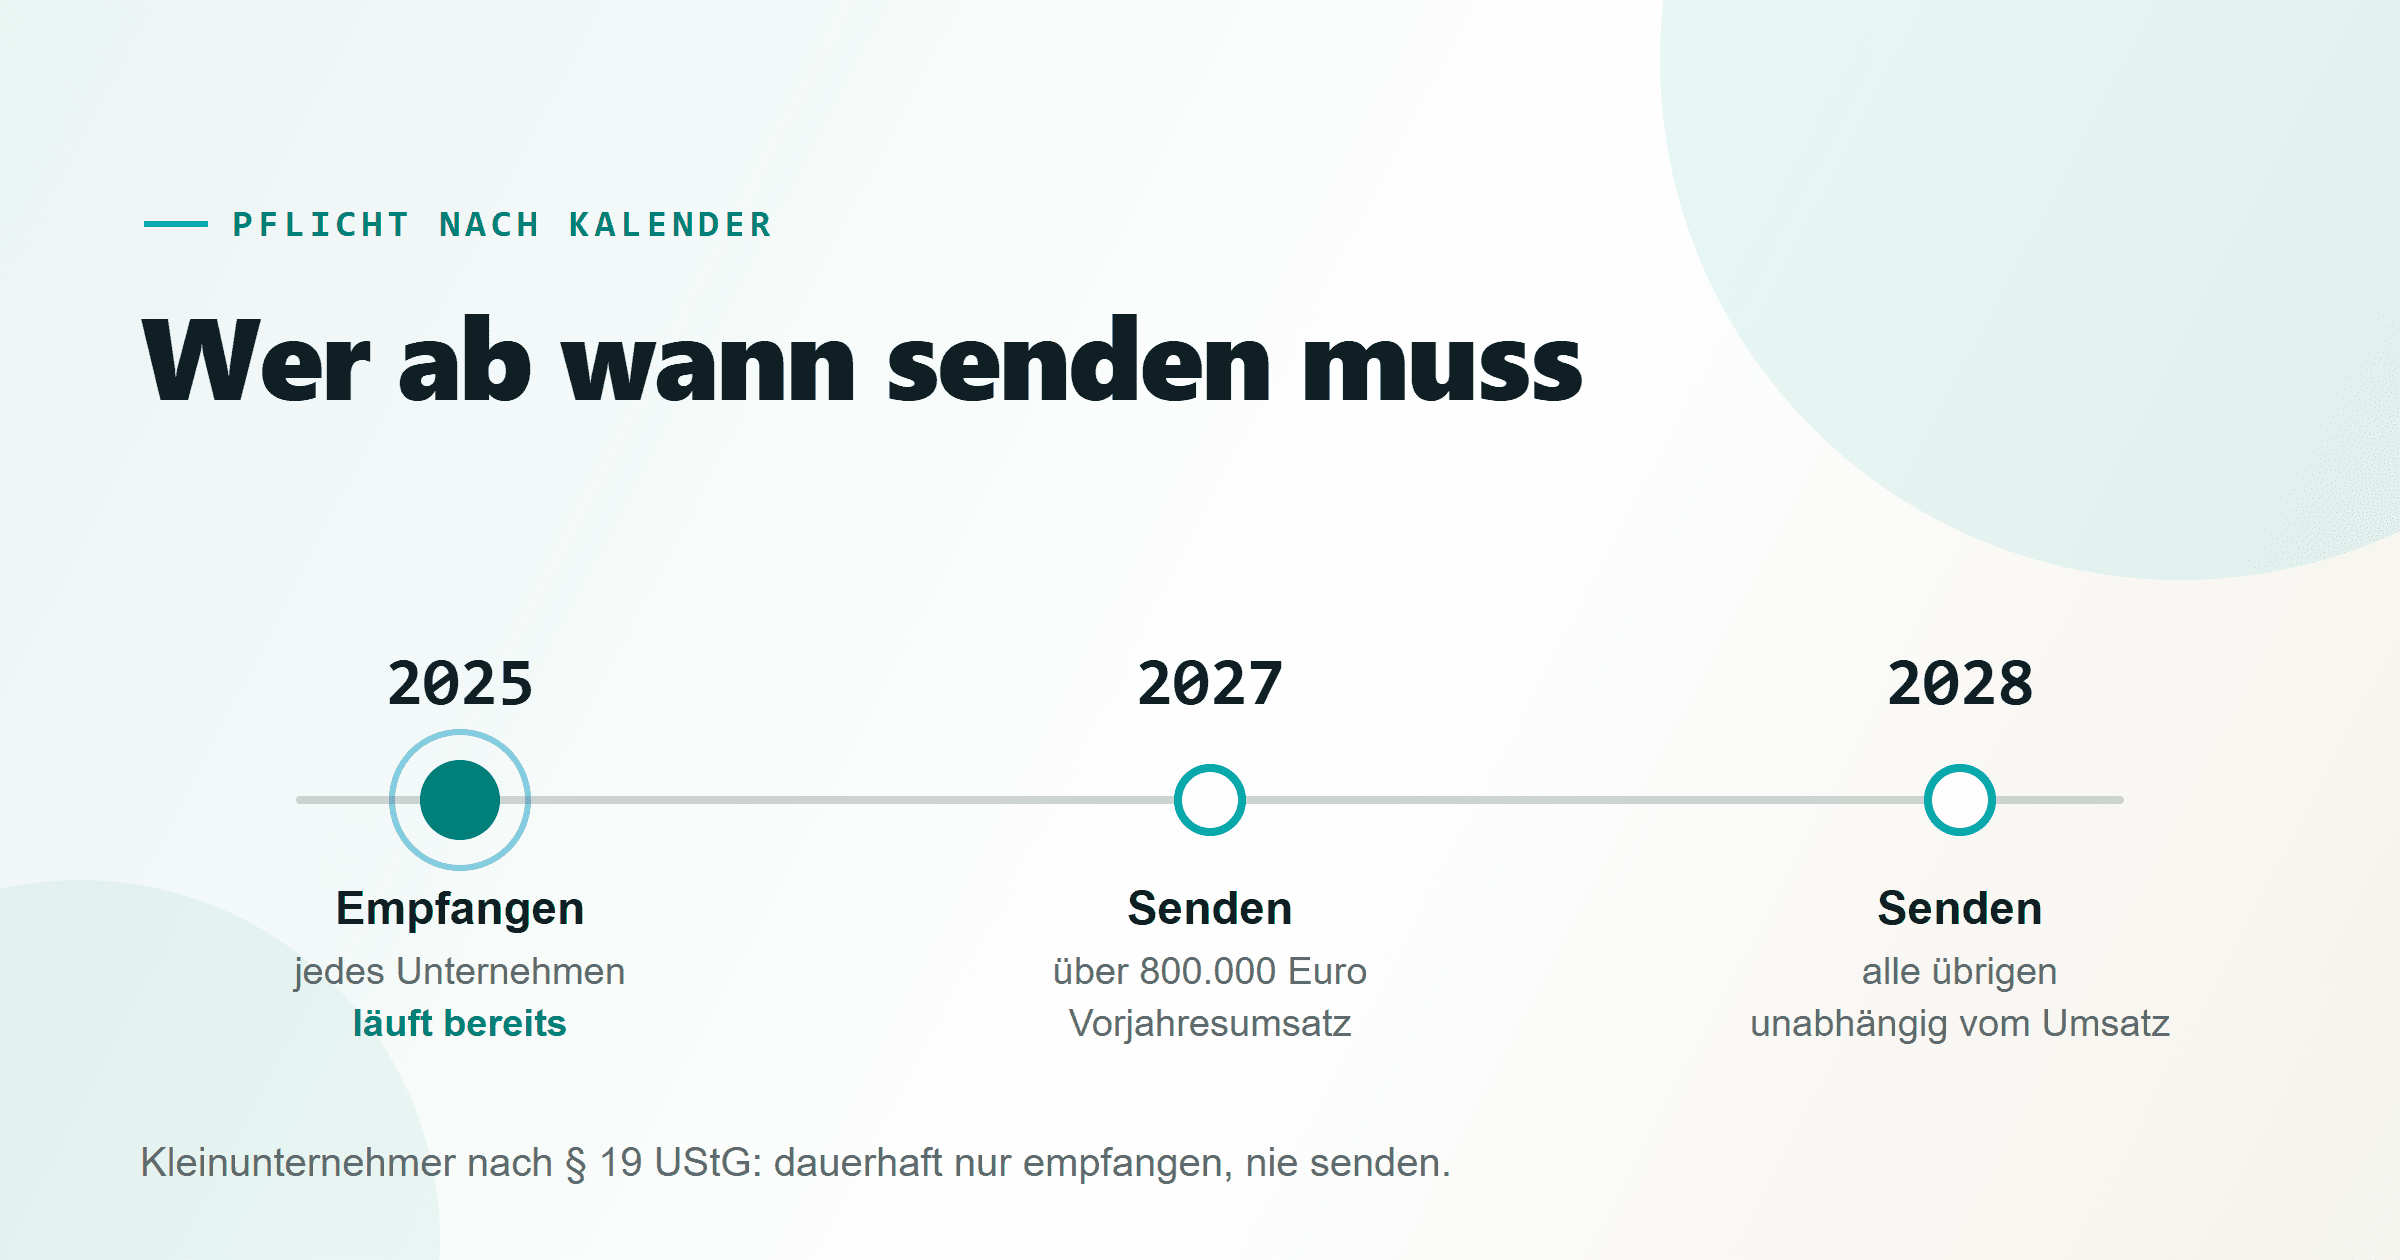
Empfangen musst du seit 2025, sofort und ohne Ausnahme. Senden musst du ab dem 1. Januar 2027, wenn dein Vorjahresumsatz über 800.000 Euro lag, sonst ab dem 1. Januar 2028. Kleinunternehmer nach § 19 UStG müssen dauerhaft nur empfangen, nie senden.
Das gilt für inländische Rechnungen zwischen Unternehmen. An Privatkunden ändert sich nichts.
Die drei Fristen
| Ab wann | Wen es trifft | Was gilt |
|---|---|---|
| 1. Januar 2025 | jedes inländische Unternehmen | E-Rechnungen empfangen und verarbeiten können. Keine Übergangsfrist. |
| 1. Januar 2027 | Vorjahresumsatz über 800.000 Euro | inländische B2B-Rechnungen nur noch als E-Rechnung ausstellen |
| 1. Januar 2028 | alle übrigen Unternehmen | dieselbe Versandpflicht, unabhängig vom Umsatz |
Bis Ende 2026 darf noch jeder Papier verschicken. PDF und andere unstrukturierte Formate brauchen schon jetzt die Zustimmung des Empfängers, und die kann er verweigern.
Was zählt als E-Rechnung und was nicht?
Hier liegt das häufigste Missverständnis, und es ist ein teures.
Ein PDF ist keine E-Rechnung. Auch nicht, wenn es per Mail kommt. Auch nicht, wenn es schön aussieht. Eine E-Rechnung ist ein strukturierter Datensatz nach der europäischen Norm EN 16931, den eine Maschine ohne Raten auslesen kann. In Deutschland erfüllen das zwei Formate:
XRechnung ist reines XML. Ein Mensch sieht ohne Werkzeug eine Textwüste, ein Buchhaltungssystem sieht saubere Felder. Das ist das Format, das Behörden verlangen.
ZUGFeRD ab Version 2.0.1 steckt denselben Datensatz in ein PDF/A-3. Wer ein System hat, liest das XML. Wer keines hat, liest das PDF. Für den Mittelstand ist das meist der reibungsärmste Weg, weil beide Seiten weiterarbeiten können wie bisher.
Zwei ZUGFeRD-Profile reichen ausdrücklich nicht: MINIMUM und BASIC-WL. Sie enthalten zu wenige Felder für eine vollständige Rechnung. Wer sie einsetzt, hat formal keine E-Rechnung verschickt.
Vier Fälle, in denen die Pflicht nicht greift
Nicht jede Rechnung ist betroffen. Diese vier bleiben außen vor:
Rechnungen an Privatkunden. Der gesamte B2C-Bereich ist ausgenommen. Ein Onlineshop, der nur an Verbraucher verkauft, ist von der Versandpflicht nicht berührt.
Kleinbetragsrechnungen bis 250 Euro brutto. Die Vereinfachung nach § 33 UStDV gilt weiter.
Fahrausweise, die als Rechnung dienen.
Kleinunternehmer nach § 19 UStG beim Versand. Empfangen müssen aber auch sie.
Alles andere im inländischen B2B fällt darunter, auch die Rechnung an den Steuerberater, den Vermieter der Gewerbefläche und den Handwerker nebenan.
Die Falle bei den 800.000 Euro
Die Grenze entscheidet, ob dich 2027 oder erst 2028 trifft, und sie wird regelmäßig falsch gelesen.
Es geht um den Umsatz des Vorjahres, nicht um den laufenden. Für die Frist am 1. Januar 2027 zählt also das Geschäftsjahr 2026, das gerade läuft. Wer dieses Jahr wächst, hat die Frist womöglich schon gerissen, ohne es zu merken, weil er auf die Zahl von 2025 geschaut hat.
Zwei Dinge dazu, ehrlich gesagt: Erstens ist die genaue Berechnung des maßgeblichen Umsatzes eine Frage für deinen Steuerberater, nicht für deine Agentur. Zweitens ist der Unterschied zwischen 2027 und 2028 kleiner, als er aussieht. Wer sowieso umstellen muss, gewinnt durch ein Jahr Warten nichts außer einem knapperen Zeitfenster.
Was heißt „empfangen können“ wirklich?
Die Pflicht ist niedriger, als viele befürchten, und höher, als viele umsetzen. Sie besteht aus drei Teilen:
Annehmen. Eine E-Mail-Adresse, an die eine E-Rechnung gehen kann, genügt. Der Gesetzgeber verlangt kein Portal und kein Spezialsystem. Was er nicht duldet, ist die Zurückweisung: Wer eine formal korrekte E-Rechnung ablehnt und ein PDF verlangt, ist im Unrecht, und der Absender hat trotzdem ordnungsgemäß geleistet.
Verarbeiten. Du musst an den Inhalt kommen. Nicht mit bloßem Auge, aber mit einem Werkzeug.
Aufbewahren. Acht Jahre, im Original. Dieser Teil kostet die meiste Aufmerksamkeit und bekommt die wenigste.
Wie machst du das XML lesbar?
Es gibt drei Wege, und sie unterscheiden sich vor allem im Aufwand.
Ein Betrachter. Für den gelegentlichen Beleg reicht ein Werkzeug, das die XML-Datei in eine lesbare Darstellung übersetzt. Es gibt kostenfreie Möglichkeiten, und für einen Betrieb mit fünf E-Rechnungen im Monat ist das die ehrliche Antwort.
Die eingebaute Visualisierung. XRechnung bringt ein amtliches Stylesheet mit, mit dem sich der Datensatz im Browser als Rechnung anzeigen lässt. Das ist ein Zwischenweg für alle, die keine Software anschaffen wollen.
Das Buchhaltungssystem. Wer ohnehin eine Fibu oder ein Dokumentenmanagement hat, sollte den Eingang dort anbinden. Dann wird aus der Datei ein Beleg, der gebucht, geprüft und abgelegt wird, ohne dass jemand etwas abtippt. Das ist der Weg, der ab etwa zwanzig Belegen im Monat günstiger wird als jede Handarbeit.
Bei ZUGFeRD entfällt das Problem meistens: Dort steckt der Datensatz in einem PDF, das jeder öffnen kann. Das ist bequem und führt genau deshalb zur teuersten Falle beim Empfang.
Wie musst du E-Rechnungen aufbewahren?
Seit dem 1. Januar 2025 beträgt die Aufbewahrungsfrist für Rechnungen acht Jahre. Sie wurde vom Vierten Bürokratieentlastungsgesetz von zehn auf acht verkürzt. Für Jahresabschlüsse bleibt es bei zehn.
Entscheidend ist aber nicht die Dauer, sondern was aufzubewahren ist:
Das strukturierte Original. Also die XML-Datei selbst, unverändert. Ein Ausdruck auf Papier erfüllt die Pflicht nicht. Ein Bildschirmfoto erst recht nicht. Und ein PDF, das jemand aus dem Datensatz erzeugt hat, ist eine Ableitung, kein Original.
Bei ZUGFeRD beides zusammen. Das PDF mit dem eingebetteten XML. Wer die Datei durch ein Werkzeug schickt, das sie neu schreibt, verliert die Einbettung, und aus der E-Rechnung wird ein hübsches Dokument ohne Beweiswert. Das passiert häufiger als gedacht, etwa beim Zusammenfügen mehrerer PDFs oder beim Umwandeln in ein anderes Format.
Unveränderbar und wiederauffindbar. Die GoBD verlangen, dass ein Beleg über die ganze Frist vollständig, lesbar und unverändert bleibt und sich maschinell auswerten lässt.
Daraus folgt der Satz, der die meisten Betriebe betrifft: Ein normales E-Mail-Postfach erfüllt das nicht. Mails lassen sich löschen, verschieben und verändern, es gibt keine Versionierung und keinen Nachweis der Unveränderlichkeit. Den Anhang im Posteingang liegen zu lassen ist keine Archivierung, sondern das Fehlen einer.
Welche Fehler sehen wir beim Empfang regelmäßig?
Ausdrucken und die Datei löschen. Der häufigste. Fühlt sich ordentlich an, weil ein Papierordner entsteht, und verletzt die Aufbewahrungspflicht vollständig.
Bei ZUGFeRD nur das PDF behalten, nachdem es durch ein Werkzeug lief. Sieht identisch aus. Der Datensatz ist weg. Auffallen wird es frühestens bei einer Prüfung, und dann sind es acht Jahrgänge auf einmal.
Die Rechnung zurückweisen. „Bitte schickt ein PDF“ ist seit 2025 keine zulässige Bitte mehr, sondern eine Ablehnung einer ordnungsgemäßen Rechnung. Im Zweifel läuft das Zahlungsziel trotzdem.
Wie erstellst du eine XRechnung?
Eine XRechnung erstellst du auf einem von drei Wegen: mit einem Browser-Werkzeug für einzelne Belege, mit deinem Buchhaltungsprogramm für den laufenden Betrieb oder automatisch aus dem Shop für jede Bestellung. Alle drei erzeugen dieselbe XML-Datei nach der Norm EN 16931, der Unterschied liegt darin, wer die Felder ausfüllt und wie oft.
Welcher Weg zu dir passt, entscheidet sich an einer Zahl: wie viele Rechnungen du im Monat schreibst.
Weg eins: im Browser, für einzelne Rechnungen
Für Betriebe mit wenigen Rechnungen im Monat ist ein Werkzeug im Browser der ehrlichste Weg. Du trägst Absender, Empfänger, Positionen und Steuersätze in ein Formular ein, das Werkzeug erzeugt die XML-Datei und prüft sie gegen die Norm. Keine Installation, keine Lizenz, keine Einarbeitung.
Das lohnt sich, wenn du im Jahr eine Handvoll Rechnungen an eine Behörde schreibst oder ein einzelner Geschäftskunde ab 2027 auf dem Format besteht. Es lohnt sich nicht mehr, sobald Rechnungen regelmäßig kommen: Dann tippst du jedes Mal dieselben Stammdaten neu ein, und der Nummernkreis liegt in deinem Kopf statt in einem System.
Weg zwei: aus der Buchhaltung, für den laufenden Betrieb
Wer ohnehin ein Buchhaltungs- oder Rechnungsprogramm nutzt, sollte die XRechnung dort erzeugen. Die gängigen Programme für kleine Unternehmen können das inzwischen, meist als Exportformat neben dem PDF. Der Vorteil liegt nicht im Erzeugen selbst, sondern in allem drumherum: Kundenstammdaten, fortlaufende Nummern, Zahlungsabgleich, Mahnwesen und der Export ans Steuerbüro laufen in einem System.
Zwei Dinge solltest du vor der ersten echten Rechnung prüfen:
Welches Profil das Programm schreibt. XRechnung und ZUGFeRD gibt es in mehreren Versionen und Profilen. Was dein Programm erzeugt, muss zu dem passen, was dein Kunde annimmt. Bei Behörden ist das die jeweils aktuelle XRechnung-Version, bei Geschäftskunden reicht meist ein ZUGFeRD-Profil, das den vollen Umfang von EN 16931 abbildet.
Ob die Datei die Prüfung besteht. Erzeug eine Testrechnung und lass sie durch einen Validator laufen, bevor sie an einen Kunden geht. Die Koordinierungsstelle für IT-Standards (KoSIT) stellt ihren Prüfer offen bereit, und es gibt Werkzeuge im Browser dafür. Eine Rechnung, die technisch durchfällt, weist der Empfänger im Zweifel zurück, und du schreibst sie neu, mit allem, was daran hängt.
Weg drei: aus dem Shop, automatisch je Bestellung
Kommen deine Rechnungen aus einem Onlineshop, ist Handarbeit keine Option: Jede Bestellung braucht ihren Beleg, und niemand tippt zweihundert Rechnungen im Monat ab. Hier erzeugt ein Plugin oder eine Anbindung die E-Rechnung automatisch, sobald die Bestellung abgeschlossen ist, und legt sie zur Bestellung ab.
Der Haken sitzt im Checkout. Eine XRechnung verlangt Angaben, die ein normaler Bestellprozess nicht abfragt, allen voran die Käuferreferenz. Bei Behörden ist das die Leitweg-ID, ohne die keine Rechnung ins System des Bundes kommt. Wer an Unternehmen und öffentliche Auftraggeber verkauft, braucht dieses Feld im Bestellformular, nicht erst in der Buchhaltung.
Welche Felder sind Pflicht?
Die Pflichtangaben einer XRechnung setzen sich aus zwei Schichten zusammen. Die erste kennst du aus § 14 Umsatzsteuergesetz: vollständiger Name und Anschrift von dir und deinem Kunden, deine Steuernummer oder Umsatzsteuer-Identifikationsnummer, Rechnungsdatum, fortlaufende Rechnungsnummer, Menge und Art der Leistung, Leistungszeitpunkt, Entgelt aufgeschlüsselt nach Steuersätzen, der Steuerbetrag und der Steuersatz.
Die zweite Schicht kommt aus der Norm und ihren deutschen Zusatzregeln. Dazu gehören Zahlungsangaben wie die Bankverbindung, eine Kontaktperson beim Verkäufer mit Telefon und E-Mail, und die Käuferreferenz, die in der XRechnung immer gefüllt sein muss. Bei Geschäftskunden kann das eine Bestellnummer oder ein vereinbartes Kürzel sein, bei Behörden ist es die Leitweg-ID. Ein Validator meldet jede fehlende Angabe mit einem Regelcode, der mit BR beginnt, und genau diese Codes sind der schnellste Weg, den Fehler zu finden.
Woran scheitern die meisten XRechnungen?
Aus den Rechnungen, die wir prüfen, wiederholen sich fünf Fehler:
Die Käuferreferenz fehlt. Der häufigste Fall, weil das Feld in vielen Programmen unauffällig ist und in keinem Shop-Checkout vorkommt. Die Rechnung fällt bei der Prüfung durch, bevor jemand sie liest.
Falscher Steuerschlüssel. Die Norm kennt Kategorien für Regelsteuersatz, steuerfrei, Reverse Charge und innergemeinschaftliche Lieferung. Wer überall den Standardsatz einträgt, erzeugt bei einer steuerfreien Leistung eine formal falsche Rechnung.
Summen, die nicht aufgehen. Positionen, Rabatte, Zuschläge und Steuerbeträge müssen sich bis auf den Cent zum Gesamtbetrag addieren. Eine Rundung an der falschen Stelle reicht, und der Validator lehnt ab.
Eine PDF-Datei mit XML-Endung. Klingt absurd, kommt vor: Jemand benennt das PDF um, weil der Kunde eine XML verlangt hat. Die Datei ist danach weder das eine noch das andere.
Ein Ausdruck als Archiv. Die XRechnung, die du versendest, musst du selbst acht Jahre lang als Datensatz aufbewahren.
Welcher Weg passt zu welchem Betrieb?
Bis etwa zehn Rechnungen im Monat, davon wenige als E-Rechnung: das Browser-Werkzeug. Es kostet nichts und ist in einer Viertelstunde gelernt.
Regelmäßige Rechnungen, ein Steuerbüro, das Daten übernimmt: die Buchhaltung. Die Umstellung besteht meist darin, einmal das Exportformat zu wählen und eine Testrechnung zu prüfen.
Rechnungen aus dem Shop oder aus einem Warenwirtschaftssystem: die Anbindung. Das ist ein Projekt mit Prüfung des Checkouts, der Stammdaten und der Ablage, und es ist das einzige der drei, bei dem sich Beratung lohnt. Was wir dabei tun und was es kostet, steht auf der Seite E-Rechnung anbinden.
Braucht dein Onlineshop ein E-Rechnungs-Plugin?
„Wir brauchen ein E-Rechnungs-Plugin für unseren Shop.“ So beginnen fast alle Anfragen zu dem Thema. In etwa der Hälfte der Fälle lautet die richtige Antwort: nein, braucht ihr nicht, jedenfalls nicht dort.
Das klingt nach Arbeitsverweigerung, ist aber der Punkt, an dem die meisten Projekte teuer werden. Zwei Fragen davor entscheiden mehr als jede Plugin-Auswahl.
Erste Frage: Verkaufst du überhaupt an Unternehmen?
Der Haken: Die wenigsten Shops wissen sicher, ob unter ihren Bestellungen Geschäftskunden sind. Drei Stellen geben Auskunft, und sie widersprechen sich oft:
Das Feld für die Umsatzsteuer-Identifikationsnummer. Wenn es existiert und ausgefüllt wird, hast du B2B-Bestellungen. Wenn es existiert und nie ausgefüllt wird, heißt das wenig, denn viele Kleinunternehmer haben keine.
Das Firmenfeld in der Rechnungsadresse. Aussagekräftiger, als es aussieht. Ein ausgefülltes Firmenfeld ist in der Praxis das häufigste Anzeichen für eine Geschäftsbestellung.
Die Bestellhistorie. Der ehrlichste Weg ist der langweiligste: Exportiere die Bestellungen der letzten zwölf Monate und zähle, wie viele ein Firmenfeld tragen. Diese eine Zahl entscheidet über den gesamten weiteren Aufwand, und sie zu holen dauert eine halbe Stunde.
Wenn dabei null herauskommt, bist du fertig. Der Empfang bleibt Pflicht, der Versand nicht.
Zweite Frage: Ist der Shop der richtige Ort?
Hier liegt der teure Fehler. Viele Betriebe haben bereits eine Warenwirtschaft oder eine Faktura, die Rechnungen erzeugt, nummeriert und ans Steuerbüro übergibt. Kommt jetzt ein Shop-Plugin dazu, das ebenfalls Rechnungen erzeugt, gibt es zwei Quellen für dieselbe Sache.
Das rächt sich nicht am ersten Tag, sondern beim ersten Storno, beim ersten Nummernkreis, der auseinanderläuft, und spätestens bei der Betriebsprüfung.
Die Entscheidungsregel ist einfacher, als die Diskussion darüber vermuten lässt:
Erzeugt heute schon ein anderes System die Rechnung, bleibt es dabei. Der Shop liefert Bestelldaten, das führende System macht daraus die E-Rechnung. Alles andere baut ein zweites Rechnungswesen neben dem ersten.
Ist der Shop heute schon die einzige Quelle, darf er es bleiben. Dann gehört die E-Rechnung dorthin, und ein Plugin ist der richtige Weg.
Brauchst du ein Feld für die Leitweg-ID?
Wenn Behörden zu deiner Kundschaft gehören, brauchst du ein Feld, das kein Standard-Shop von sich aus hat: die Leitweg-ID. Sie sagt dem Rechnungseingang des öffentlichen Auftraggebers, an welche Stelle im Haus die Rechnung gehört. Fehlt sie, wird die Rechnung abgewiesen, und zwar maschinell, ohne dass jemand nachfragt.
Praktisch heißt das: ein zusätzliches Feld im Bestellvorgang, sichtbar nur für Geschäftskunden, mit einer Prüfung auf das richtige Muster. Nicht kompliziert, aber es passiert nicht von allein.
Welche Fallen tun erst im Betrieb weh?
Doppelte Rechnungen durch doppelte Ereignisse. Shopsysteme melden Bestellungen über Webhooks, und Webhooks kommen im Zweifel zweimal. Ohne einen Schlüssel, der eine Wiederholung als dieselbe Bestellung erkennt, entstehen zwei Rechnungen mit zwei Nummern für einen Vorgang. Das ist kein Randfall, sondern der Normalzustand jeder Ereignisschnittstelle, und es ist der häufigste Grund, warum eine funktionierende Anbindung nach vier Wochen Chaos in der Buchhaltung erzeugt.
Stornos und Gutschriften. Eine Rechnung erzeugen kann jedes Werkzeug. Eine Rechnung ordentlich aufheben können deutlich weniger. Prüfe das, bevor du dich festlegst, denn Retouren hat jeder Shop.
Steuerfälle jenseits des Normalfalls. Kleinunternehmerregelung, Reverse Charge bei EU-Geschäftskunden, unterschiedliche Steuersätze in einer Bestellung, Versandkosten. Jeder dieser Fälle hat im Datensatz eine eigene Ausprägung, und ein Werkzeug, das nur den Normalfall kennt, produziert genau dann eine Ablehnung, wenn es darauf ankommt.
Woran erkennst du ein brauchbares Shop-Plugin?
Falls die Antwort am Ende doch ein Plugin ist, sind das die Fragen, die etwas aussagen:
- Wird gegen EN 16931 validiert, oder wird nur eine Datei erzeugt?
- Werden doppelte Ereignisse als derselbe Vorgang erkannt?
- Gibt es Stornos und Gutschriften, nicht nur Rechnungen?
- Kann es Reverse Charge und Kleinunternehmerregelung?
- Gibt es ein Feld für die Leitweg-ID, wenn Behörden dazugehören?
Fünf Fragen, fünf Minuten. Wer sie stellt, sortiert die Hälfte der Angebote aus, bevor Geld fließt.
Was jetzt zu tun ist, in dieser Reihenfolge
Erstens den Empfang prüfen, nicht den Versand. Die Empfangspflicht läuft seit Januar 2025. Die ehrliche Frage lautet nicht „können wir das technisch“, sondern: Was passiert heute, wenn eine XRechnung in euer Postfach fällt? In vielen Betrieben landet sie als unlesbarer Anhang im Spam oder wird weggeklickt, weil niemand weiß, was das sein soll. Das ist der Zustand, den es zuerst zu beheben gilt, und er kostet am wenigsten.
Zweitens klären, woher die Rechnungsdaten kommen. Warenwirtschaft, Shop, Faktura oder Excel. Die Antwort entscheidet über den ganzen Rest, und sie fällt oft anders aus als gedacht.
Drittens das Format nach den Empfängern wählen. Verkaufst du an Behörden, brauchst du XRechnung. Verkaufst du an gemischte Kundschaft, ist ZUGFeRD meist der ruhigere Weg.
Viertens gegen die Norm prüfen, bevor die erste echte Rechnung rausgeht. Ein hübsches PDF mit fehlerhaftem Datensatz ist keine E-Rechnung, sondern eine Ablehnung mit Verzögerung. Und eine abgelehnte Rechnung ist ein verschobenes Zahlungsziel.
Der Teil, den niemand gern hört
Die E-Rechnung ist kein Dateiformat, das man einmal einstellt. Sie ist eine Änderung am Rechnungsprozess, und Prozesse haben die Eigenschaft, an genau der Stelle zu brechen, an der jahrelang jemand von Hand nachgeholfen hat.
Genau deshalb lohnt sich die eine Stunde Bestandsaufnahme am Anfang mehr als jede Softwareentscheidung. Wer weiß, wo seine Daten liegen und wer sie anfasst, hat den schwierigen Teil hinter sich.
Unsicher, was in deinem Betrieb ansteht? Wir sehen uns den Rechnungsweg an und sagen dir, was wirklich nötig ist und was du dir sparen kannst: E-Rechnung anbinden oder direkt einen Beratungstermin vereinbaren.
Wenn du nur ein Werkzeug suchst, das XRechnung und ZUGFeRD erzeugt und gegen EN 16931 prüft: Wir entwickeln mit Rechnungslotse ein eigenes. Der Hinweis ist Eigenwerbung, deshalb sagen wir es dazu.
Eine Einschränkung noch, weil sie dazugehört: Wir bauen die Technik, wir sind keine Steuerberater. Ob dein Vorjahresumsatz über der Grenze liegt und welche Belege bei dir umsatzsteuerlich als Rechnung gelten, beantwortet dein Steuerbüro. Alles danach übernehmen wir.
Quellen
- Bundesfinanzministerium: Fragen und Antworten zur E-Rechnung
- IHK Frankfurt am Main: E-Rechnungspflicht ab 2025
- IHK Region Stuttgart: Obligatorische E-Rechnungen für inländische B2B-Umsätze
- § 14 UStG: Ausstellung von Rechnungen
- § 147 AO: Aufbewahrung von Unterlagen
- BMF-Schreiben-Datenbank (dort: GoBD vom 28.11.2019)
- KoSIT: XRechnung, jetzt Teil des Standards XEinkauf
- KoSIT: Validator für XRechnung und EN 16931 (offener Quellcode)
- Forum elektronische Rechnung Deutschland: ZUGFeRD